Lista negra del SAT (69-B) — detecta proveedores EFOS a tiempo
El riesgo no es emitir facturas simuladas. El riesgo es recibirlas.
Qué es un EFOS
Un EFOS —Empresa que Factura Operaciones Simuladas— es un contribuyente al que el SAT identificó como emisor de comprobantes que no corresponden a operaciones reales. El SAT publica estos casos en el listado del artículo 69-B del Código Fiscal de la Federación, en el Diario Oficial de la Federación y en su portal.
El listado tiene varias etapas: presuntos, desvirtuados, definitivos y sentencias favorables. Un proveedor puede aparecer primero como presunto y pasar a definitivo meses después. Ese cambio de estatus casi nunca llega a la empresa que le compró.
Por qué te afecta si tú no emitiste nada
Cuando un proveedor queda en el listado definitivo, todas las operaciones que amparó con sus comprobantes se presumen inexistentes. Quien dedujo esas facturas —tu empresa— entra en la categoría de EDOS: Empresa que Deduce Operaciones Simuladas.
A partir de ahí tienes un plazo para demostrar ante el SAT que la operación efectivamente ocurrió, con documentación que respalde la materialidad: contratos, entregables, evidencia de pago, bitácoras. Si no lo logras, o si ni siquiera te enteraste a tiempo:
- Las deducciones quedan sin efecto fiscal. El gasto deja de ser deducible y el IVA acreditado se revierte.
- Se genera un crédito fiscal por el impuesto omitido, con actualización y recargos desde la fecha original.
- Multas que pueden alcanzar el 100% del monto deducido indebidamente.
- Riesgo de auditoría ampliada. Un hallazgo de este tipo rara vez se queda en un solo ejercicio.
Lo más costoso no es la multa. Es que el hallazgo suele aparecer durante una revisión, dos o tres años después, cuando ya no hay forma de reconstruir la evidencia de una operación que en su momento fue legítima.
Por qué la revisión manual no alcanza
La respuesta habitual es “revisamos el listado de vez en cuando”. Tres razones por las que eso falla:
- El listado cambia constantemente. Un proveedor limpio hoy puede publicarse la semana entrante. Una revisión trimestral deja meses de exposición abierta.
- El volumen no lo permite. Cruzar cientos de RFC contra un archivo de decenas de miles de registros, cada vez, no es trabajo humano.
- Se revisa a quien uno recuerda. El proveedor esporádico —el que facturó una vez y por un monto alto— es justo el que nadie vuelve a revisar.
Cómo lo resuelve cfdival
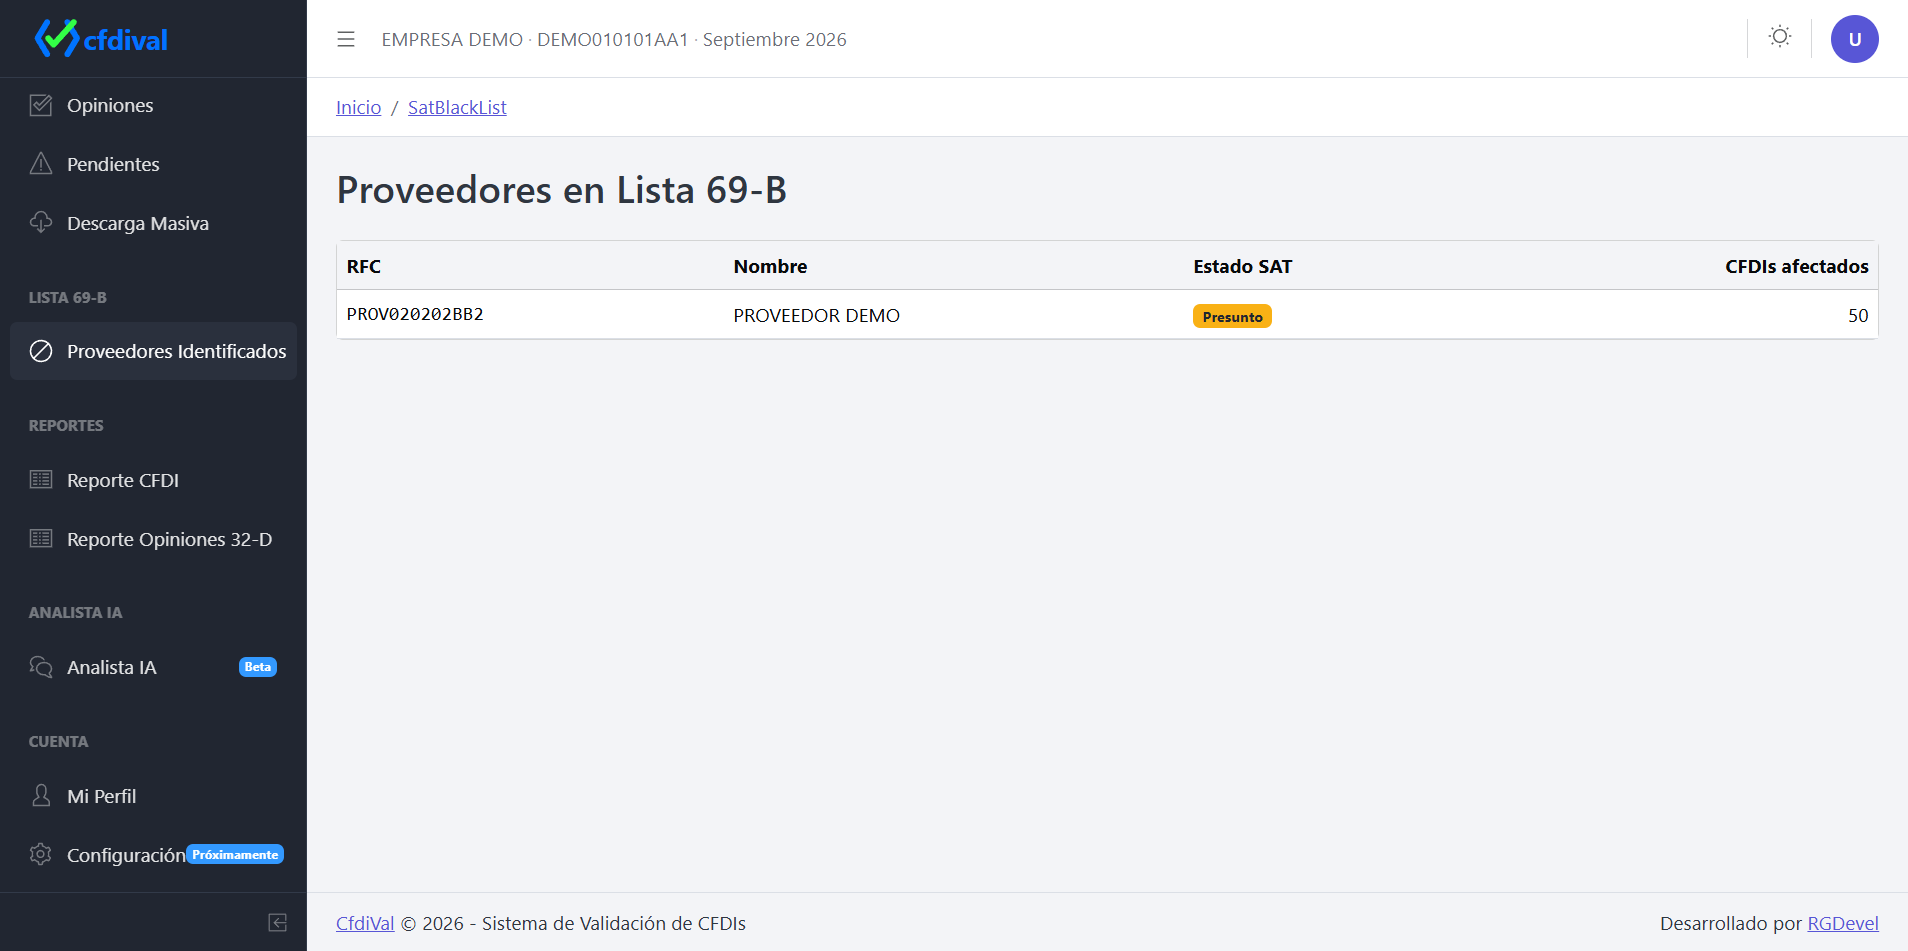
- Sincronización diaria del listado 69-B. cfdival descarga la publicación del SAT todos los días y actualiza el estatus de cada proveedor registrado.
- Alerta al recibir la factura. Si un proveedor está en el listado, el equipo lo sabe en el momento de la recepción del comprobante, no en la auditoría.
- Vigilancia retroactiva. Cuando un proveedor con historial en tu empresa entra al listado, cfdival lo detecta y señala las facturas ya recibidas, para que puedas evaluar tu exposición antes de que el SAT lo haga.
- Visibilidad permanente. El dashboard muestra en todo momento cuántos proveedores están en cada etapa del listado.
Esto es una capa dentro de una plataforma más amplia de recepción y validación de comprobantes: la misma factura que se contrasta contra el listado 69-B se valida en paralelo ante los servicios del SAT.
Toma el control de tu operación fiscal.
Solicita una demostración personalizada. Sin compromiso, sin costo.